پیش فروش ارز دیجیتال؛ همان الگوی ICO با اسم تازه
برای ثبت سفارش به حساب نیاز دارید. ثبت نام رایگان است.
هر چند ماه یک بار همان پیام می رسد: «یک پروژه پیدا کرده ام که هنوز در هیچ صرافی نیست، الان بخرم؟» پشت این سوال یک الگو هست که سال ۲۰۱۷ روی اتریوم شکل گرفت، اسمش عوض شد و هنوز کار می کند.
موضع ما را همین اول بگوییم تا وقتتان تلف نشود. در بیشتر این عرضه ها، شما ریسک را می خرید و تیم پروژه پول را. این را کسی که چیزی برای فروش دارد به شما نمی گوید.
در سال ۲۰۱۷ به این کار می گفتند عرضه اولیه سکه. توکن می ساختند، آن را در ازای اتر می فروختند و با آن پول قرار بود محصول ساخته شود. بعد از موج شکست ها و ورود نهادهای ناظر، اسم عوض شد: عرضه از طریق صرافی، عرضه غیرمتمرکز، و امروز پیش فروش.
ساختار حقوقی و ترتیب مراحل کمی فرق کرده. آنچه فرق نکرده این است: شما پول واقعی می دهید و در ازایش رکوردی می گیرید که ارزشش کاملا به این بستگی دارد که آیا بعدا کسی حاضر است گران تر بخردش یا نه. اگر می خواهید تاریخچه دقیق این تغییر نام ها را ببینید، اینکه ICO چه بود و چرا جایش را به IEO و IDO داد همان مسیر را دنبال کرده است.
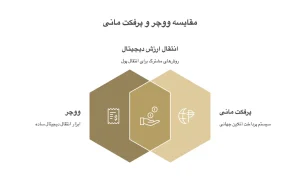
تفاوت این نسخه ها هم واقعی است و هم کمتر از آنچه تبلیغ می شود. در نسخه صرافی محور، یک صرافی پروژه را غربال می کند و آبرویش را وسط می گذارد؛ در نسخه غیرمتمرکز، فروش روی یک استخر نقدینگی انجام می شود و هیچ کس چیزی را غربال نکرده است. تفاوت عملی ICO و IDO با یک نمونه واقعی همین را نشان داده.
و یک مورد سوم هم هست که کمتر اسم می برند: توزیع رایگان. آنجا پولی نمی دهید و در عوض داده و توجه می دهید. ریسکش مالی نیست، ولی صفر هم نیست.
دلیلش یک استاندارد است، نه یک ایده. مستندات اتریوم ERC-20 را استانداردی برای توکن های مثل هم توصیف می کند: هر واحد دقیقا با واحد دیگر یکسان، با مجموعه ای مشخص از توابع که هر برنامه ای می تواند رویشان حساب کند.
همان مستندات می گوید فایده این استاندارد، سازگاری است: نرم افزارها فقط با داشتن رابط قرارداد می توانند با هر توکنی کار کنند. یعنی کیف پول ها و صرافی ها لازم نبودند برای هر توکن جدید کدی بنویسند.
و همین جا بود که هزینه ساختن یک «ارز» عملا به صفر رسید. وقتی انتشار یک توکن به چند خط کد تبدیل می شود، چیزی که کمیاب می ماند نه فناوری است نه کد؛ اعتماد است. تمام کلاهبرداری های این حوزه از همین شکاف بیرون آمده اند.
سازمان اوراق بهادار اروپا در اوج همان موج، هشدار رسمی داد و نوشت شرکت هایی که این عرضه ها را انجام می دهند ممکن است مشمول الزامات نظارتی ای که برای ارائه دهندگان خدمات مالی وجود دارد نباشند.
بقیه فهرست هشدارش هم هنوز کلمه به کلمه درباره پیش فروش های امروز صدق می کند: احتمال از دست رفتن کل سرمایه، نبود راه خروج، نوسان شدید قیمت، اطلاعات ناکافی درباره پروژه، و ایراد فنی در قرارداد هوشمند.
هشت سال گذشته و همان پنج مورد، همان پنج مورد است. این خودش یک داده است: مشکل این حوزه هیچ وقت فناوری نبود.
این پرتکرارترین سوءتفاهم است و بدترین ضررها از همین جا در می آید.
وقتی سهام یک شرکت را می خرید، مالک بخشی از دارایی و سود آن شرکت می شوید و این حق را قانون پشتیبانی می کند. توکنی که در یک پیش فروش می خرید، در اکثریت قریب به اتفاق موارد هیچ کدام از این ها را به شما نمی دهد. نه مالکیت، نه سهمی از درآمد، نه حقی نسبت به دارایی های تیم.
در بهترین حالت، توکن کاربردی درون خود محصول دارد؛ و ارزشش هم دقیقا به اندازه ای است که آن محصول واقعا استفاده شود. در بدترین حالت، یک رسید است.
اگر با همه این ها باز هم می خواهید وارد شوید، دست کم این ها را بررسی کنید. ترتیبشان هم مهم است؛ اولی معمولا کار را تمام می کند.
- جدول آزادسازی توکن. چه سهمی به تیم و سرمایه گذاران اولیه رسیده و از کی می توانند بفروشند. اگر نصف عرضه دست چند کیف پول است و قفلش شش ماه دیگر باز می شود، خریدار آن روز شمایید. این عدد معمولا هست، فقط کسی نگاهش نمی کند.
- قیمتی که دیگران داده اند. اگر دور خصوصی با یک پنجم قیمت شما بسته شده، شما در حال خرید از کسی هستید که هنوز حتی نفروخته است.
- محصولی که امروز کار می کند. نه دموی ضبط شده، نه نقشه راه. چیزی که همین حالا بشود بازش کرد.
- پول کجا می رود. قرارداد پیش فروش را روی مرورگر بلاکچین ببینید. اگر وجوه مستقیم به یک کیف پول شخصی می ریزد، همین کافی است.
- تیمی که اسم دارد. تیم ناشناس یعنی هیچ کس هزینه ای بابت شکست پروژه نمی پردازد.
و یک نکته که در فهرست ها نمی آید: اگر متن پروژه در توضیح اینکه دقیقا چه مشکلی را حل می کند به دو جمله ساده نمی رسد، معمولا مشکلی وجود ندارد. ریسک هایی که بعد از این غربال باقی می مانند در شرکت در عرضه اولیه و ریسکی که با هیچ تحقیقی از بین نمی رود جمع شده اند.
هیچ راهنمای ترجمه شده ای این دو را نمی نویسد و هر دو عملی اند.
اول، بیشتر پلتفرم های پیش فروش برای شرکت کردن احراز هویت می خواهند و مسیرش برای کاربر ایرانی معمولا بسته است. دوم، حتی اگر توکن را بگیرید، فروختنش نیازمند دسترسی به همان صرافی هایی است که ممکن است بعدا حسابتان را ببندند. دارایی ای که نمی توانید بفروشید، سود روی کاغذ است.
به همین دلیل، بخش بزرگ تری از کاربران ایرانی که در این موج ها ضرر کرده اند، نه به خاطر انتخاب پروژه بد، بلکه به خاطر گیر افتادن در مسیر خروج ضرر کرده اند. اگر هدفتان قرار گرفتن در معرض این بازار است، دارایی های نقدشونده با مسیر تسویه روشن انتخاب معقول تری هستند؛ نرخ و شرایط سفارششان را می توانید در صفحه ووچرها و مسیر تسویه دلاری ببینید.
و اگر می خواهید ببینید همین ایده جمع آوری سرمایه در شکل سالم ترش روی اتریوم چطور کار می کند، کرادفاندینگ روی اتریوم و آنچه واقعا از آن در می آید نمونه های واقعی اش را دارد.
عرضه اولیه ارز دیجیتال چیست؟
فروش یک توکن تازه ساخته شده به عموم، پیش از آنکه در بازار آزاد معامله شود. پول جمع می شود تا محصول ساخته شود؛ یعنی شما در مرحله ای می خرید که هنوز چیزی برای ارزش گذاری وجود ندارد.
در عرضه اولیه توکن، دارنده چه حقی نسبت به دارایی شرکت دارد؟
معمولا هیچ. مگر اینکه پروژه صریحا خلافش را در سند حقوقی نوشته باشد، توکن نه سهم است نه بدهی و نه حقی بر دارایی تیم. اگر پروژه تعطیل شود، چیزی برای مطالبه کردن ندارید.
چگونه از پیش فروش ها و عرضه های اولیه مطلع شویم؟
کانال ها و سایت هایی که این فهرست ها را رایگان منتشر می کنند، تقریبا همیشه بابت معرفی پول گرفته اند. جای درست دنبال کردن، اعلام رسمی خود صرافی های بزرگ است، نه فهرست های تجمیعی؛ و همان جا هم زودتر رسیدن به خبر، به معنای بهتر بودن معامله نیست.
پیش فروش با عرضه اولیه در صرافی چه فرقی دارد؟
در پیش فروش مستقیم با خود پروژه طرفید و هیچ واسطه ای مسئولیتی ندارد. در عرضه از طریق صرافی، آن صرافی دست کم پروژه را غربال کرده و اعتبارش را وسط گذاشته. این ضمانت سود نیست، اما یک لایه غربال بیشتر است.