تفاوت سیفای و دیفای؛ آوه یا صرافی ایرانی
برای ثبت سفارش به حساب نیاز دارید. ثبت نام رایگان است.
سوالی که مدام تکرار می شود: دارایی ام را در صرافی نگه دارم یا ببرم داخل پروتکل هایی مثل آوه؟ جواب کوتاه ندارد، ولی معیار انتخاب یک کلمه است.
کلید.
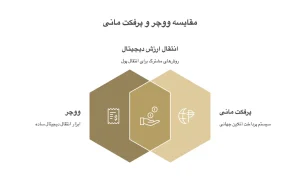
در مالی متمرکز، که به آن سیفای می گویند، کلید دارایی دست پلتفرم است. شما یک شماره حساب دارید و آن پلتفرم قول می دهد هر وقت خواستید پس بدهد. در مالی غیرمتمرکز کلید دست خودتان است و شما مستقیم با قرارداد هوشمند حرف می زنید؛ مستندات آوه هم دقیقا همین را می گوید، کاربر با کیف پول شخصی تراکنش می فرستد و هیچ واسطه ای وجود ندارد.
از این یک تفاوت، بقیه تفاوت ها بیرون می آید:
- سیفای می تواند حساب را ببندد یا برداشت را محدود کند. دیفای نمی تواند، چون کسی نیست که بتواند.
- سیفای پشتیبانی دارد و اشتباه شما گاهی قابل جبران است. در دیفای تراکنش امضا شده نهایی است و هیچ کس آن را برنمی گرداند.
- سیفای احراز هویت می خواهد. دیفای نمی خواهد، ولی در عوض هر تراکنش شما روی زنجیره عمومی برای همیشه قابل دیدن است. این ناشناسی نیست، اسم مستعار است.
وقتی یک صرافی به شما «سود» می دهد، در واقع دارید به آن صرافی قرض می دهید. نرخ را خودش تعیین می کند، پول را جایی که خودش می داند به کار می اندازد، و شما یک طلبکار بدون وثیقه اید. اگر آن مجموعه به مشکل بخورد، صف طلبکارها همان جایی است که شما در آن ایستاده اید.
در آوه هیچ کس نرخ را تعیین نمی کند. نرخ از میزان استفاده از استخر بیرون می آید و وام گیرنده همیشه وثیقه ای بیشتر از وام گذاشته است. اگر وثیقه کم بیاورد، قرارداد بدون اجازه گرفتن از کسی تسویه می کند. تفاوت مدل آوه با کامپاند نشان می دهد که حتی داخل دیفای هم این طراحی یکسان نیست.
پس بی تعارف: نرخ بالاتر در سیفای الزاما سخاوت نیست، معمولا قیمت ریسکی است که دیده نمی شود. و نرخ متغیر در دیفای هم وعده نیست، عکس لحظه ای است.
سه چیز، و هیچ کدام در مقاله های ترجمه شده نیست.
اول، ریال فقط از سیفای رد می شود. هیچ پروتکل غیرمتمرکزی درگاه ریالی ندارد. یعنی حتی اگر تمام دارایی تان در دیفای باشد، لحظه ورود و خروج همچنان از یک صرافی می گذرد. عملا هیچ کس صد در صد دیفای نیست.
دوم، دسترسی. رابط های دیفای روی میزبان های مختلفی هستند و در دسترس بودنشان تضمین ندارد. اگر وام باز داشته باشید و درست وقتی بازار تکان می خورد نتوانید وارد شوید، وثیقه منتظر شما نمی ماند. این ریسک را با حاشیه بزرگ تر جبران می کنند، نه با امیدواری.
سوم، قطعی اینترنت وسط کار. تراکنشی که فرستاده اید ولی نتیجه اش را ندیده اید ممکن است انجام شده باشد. فرستادن دوباره اش هزینه دوباره دارد و گاهی نتیجه ناخواسته. کارهای چند مرحله ای را وقتی شروع کنید که اتصال پایدار دارید.
اگر هدف شما نگه داشتن ارزش پول در برابر تورم است، مسیر ساده تر بهتر است. تبدیل ریال به دارایی دلاری و نگهداری آن، بدون قرارداد هوشمند و بدون وام، کمترین تعداد نقطه شکست را دارد. قیمت روز آوه و مسیر خرید آن همان تکه اول این مسیر است.
اگر می خواهید بدون فروختن دارایی تان نقدینگی بگیرید، دیفای کاری می کند که سیفای برای شما نمی کند، به شرطی که با تسویه خودکار راحت باشید. هزینه واقعی وام گرفتن در دیفای را قبل از تصمیم بخوانید.
و اگر تازه شروع کرده اید: هیچ کدام. اول با مبلغ کوچک تمرین کنید. تصویر کلی از ساختار دیفای و فهرست پلتفرم های وام دهی و مدل هایشان برای همین مرحله نوشته شده اند.
دیفای امن تر از صرافی است؟
نه امن تر، متفاوت. در صرافی ریسک شما این است که آن مجموعه بد عمل کند؛ در دیفای ریسک شما کد، اوراکل و اشتباه خودتان است. یکی را با اعتماد به یک نهاد می پذیرید و دیگری را با پذیرش مسئولیت کامل.
در دیفای احراز هویت لازم نیست؟
خود پروتکل چیزی نمی خواهد. ولی مسیر ورود و خروج ریال شما از پلتفرمی می گذرد که می خواهد، پس در عمل این تفاوت کمتر از چیزی است که تصور می شود.
اگر رمز یا عبارت بازیابی را گم کنم چه؟
در صرافی معمولا فرایند بازیابی هست. در دیفای نیست و دارایی برای همیشه غیرقابل دسترس می شود. این تنها تفاوتی است که برگشت ناپذیر است و به همین دلیل مهم تر از نرخ سود است.
می شود از هر دو استفاده کرد؟
بله و در عمل بیشتر کاربرها همین کار را می کنند: ورود و خروج ریالی از صرافی، نگهداری بلندمدت در کیف پول شخصی، و استفاده از پروتکل ها فقط وقتی کار مشخصی دارند. مهم این است که بدانید در هر لحظه دارایی تان کجاست و کلیدش دست کیست.
منابع: راهنمای آوه درباره دسترسی با کیف پول شخصی و مقایسه دیفای و مالی سنتی در سایت رسمی اتریوم.